به گزارش نرخ روز، وابستگی شدید تجارت خارجی ایران به بنادر جنوبی، بهویژه در شرایطی که مسیرهای دریایی با اختلال مواجه میشوند، بیش از پیش خود را نمایان میسازد. دادههای موجود حاکی از آن است که بیش از ۹۷ درصد واردات دریایی و حدود ۹۹.۵ درصد صادرات دریایی ایران از طریق بنادر جنوبی کشور انجام میشود. این تمرکز بالا، در صورت بروز محدودیت در مسیرهای دریایی جنوب، اهمیت مسیرهای زمینی و بنادر کشورهای همسایه را برای انتقال بخشی از بار تجارت خارجی به مسیرهای جایگزین دوچندان میکند.
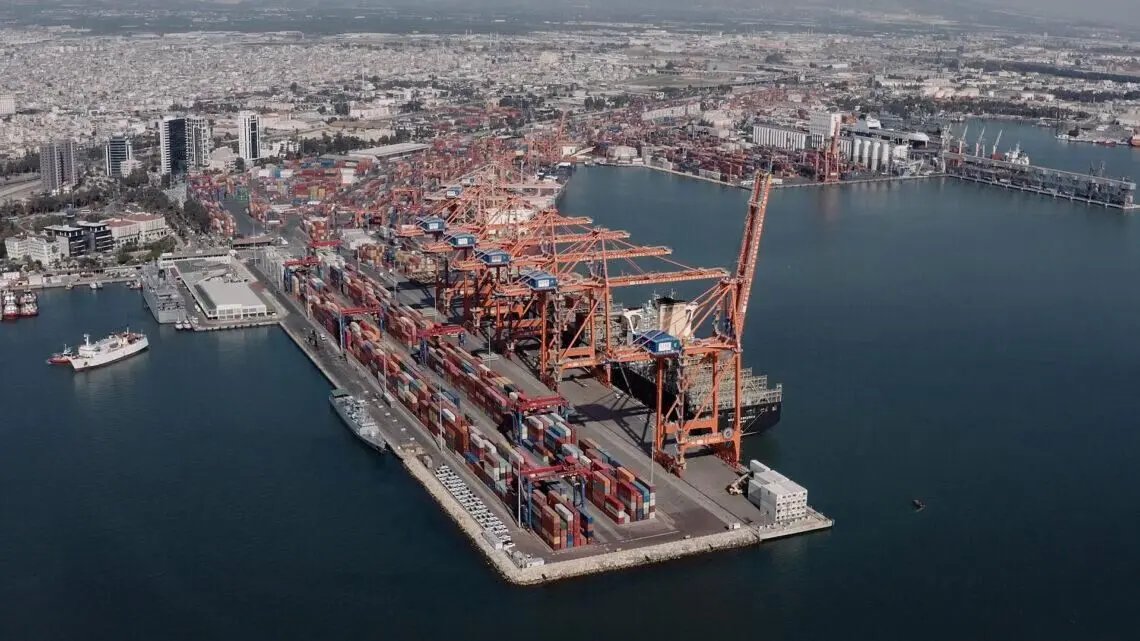
در میان گزینههای موجود، ترکیه به دلیل موقعیت جغرافیایی خاص خود، از اهمیت ویژهای برخوردار است. این کشور از طریق چهار پهنه دریایی مرمره، مدیترانه، اژه و دریای سیاه به شبکههای مختلف دریایی متصل است و در سال ۲۰۲۵ حدود ۵۵۳.۲۷ میلیون تن کالا و نزدیک به ۱۴ میلیون TEU کانتینر را جابهجا کرده است.
اما پاسخ به این پرسش که آیا ظرفیت بنادر ترکیه میتواند بهطور کامل جایگزین بنادر جنوبی ایران شود، منفی است. دلیل این امر تفاوت ساختار تجارت دریایی دو کشور است و مقایسه صرفاً بر اساس ظرفیت کانتینری، تصویر کاملی از این تفاوتها ارائه نمیدهد.
در سال ۲۰۲۵، برای بنادر جنوبی ایران ۲۹۶۴ پهلوگیری شناور به ثبت رسیده که از این تعداد، ۱۰۶۰ پهلوگیری مربوط به بار عمومی بوده و پس از آن، تانکرها، فلهبرهای خشک و کانتینربرها قرار داشتهاند. این ترکیب نشان میدهد که بخش قابل توجهی از تجارت دریایی ایران خارج از حوزه کانتینر انجام میشود و کالاهایی نظیر غلات، نهادههای کشاورزی، مواد اولیه صنعتی، محصولات انرژی، فله خشک، فله مایع و بار عمومی، همگی بخشی از این زنجیره تجاری هستند.
بنابراین، برای بررسی ظرفیت بنادر ترکیه در راستای تجارت ایران، نمیتوان تنها به مقایسه تعداد TEU اکتفا کرد. برای مثال، بندر امام خمینی با سهمی نزدیک به ۵۳ درصدی از واردات دریایی ایران، نقش حیاتی در ورود فله خشک و نهادهها ایفا میکند. در مقابل، ترکیه این نوع جریانهای کالایی را میان چندین بندر تخصصی و عمومی خود توزیع کرده است.
از این رو، یک بندر ترکیهای لزوماً نمیتواند معادل بندر امام خمینی یا شهید رجایی باشد؛ بلکه باید بررسی کرد که هر بندر ترکیهای برای کدام نوع کالا، مقصد و مسیر میتواند مورد استفاده قرار گیرد. بررسی شبکه بندری ترکیه نشان میدهد که این کشور برای تجارت خارجی خود به یک دروازه واحد متکی نیست.
در پهنه مرمره، بنادر کوجالی، تکیرداغ و آمبارلی بهعنوان هابهای بینالمللی، ظرفیت بالایی در حمل کانتینری و تجارت صنعتی دارند. این پهنه بهتنهایی حدود ۴۱ درصد از کل بار بنادر ترکیه را جابهجا میکند. در مدیترانه، بنادر مرسین و اسکندرون اهمیت بیشتری پیدا میکنند؛ مرسین در تجارت کانتینری و اتصال به بازارهای مدیترانه و اروپا نقش دارد و اسکندرون بیشتر در زنجیرههای فولاد، صنایع سنگین، فله و بارهای صنعتی فعال است.
در اژه، بندر آلیآقا یک هاب مهم صنعتی و بندری است که ظرفیتهای کانتینری، فولادی و فلهای را در خود جای داده است. در دریای سیاه نیز، اگرچه در مدل مورد استفاده هاب بینالمللی شناسایی نشدهاند، بنادری مانند سامسون، زونگولداق و کارادنیز ارغلی در برخی زنجیرههای فله، فولاد، بار عمومی و ارتباط با روسیه و قفقاز نقش منطقهای دارند.
بنابراین، برای ایران، سؤال صحیح این نیست که «کدام بندر ترکیه جای بندر جنوبی ایران را میگیرد؟» بلکه باید پرسید کدام بندر ترکیه برای کدام کالا و کدام مقصد میتواند یک مسیر مکمل ایجاد کند؟
اهمیت ترکیه برای ایران زمانی بیشتر میشود که شبکه بندری این کشور با مسیرهای زمینی و ریلی ترکیب شود. برای نمونه، اتصال ایران به بنادر دریای سیاه میتواند از مسیرهایی مانند تبریز-بازرگان-طرابزون و تبریز-رازی-سامسون مورد بررسی قرار گیرد. در سمت دیگر، مسیرهای منتهی به بنادر مدیترانه میتوانند امکان انتقال بخشی از کالاهای ایرانی به مرسین و اسکندرون و سپس اتصال آنها به بازارهای مدیترانهای و اروپایی را فراهم کنند.
البته، وجود مسیر زمینی یا ریلی بهتنهایی به معنای ایجاد یک مسیر تجاری رقابتی نیست. عواملی نظیر هزینه حمل درب تا در، زمان ترانزیت، ظرفیت مرزها، تشریفات گمرکی، قابلیت تخلیه و بارگیری، قراردادهای خدماتی و قابلیت اطمینان مسیر باید بهطور همزمان بررسی شوند. به همین دلیل، استفاده از ظرفیت بنادر ترکیه برای ایران نباید بر انتخاب یک بندر یا یک کریدور واحد استوار شود.
بر اساس ویژگیهای کالایی و عملکردی بنادر، میتوان چند گروه را برای بررسی بیشتر در نظر گرفت. برای کانتینر و کالاهای صنعتی، حوزههای کوجالی، مرسین، آمبارلی، آلیآقا، تکیرداغ و اسکندرون اهمیت بیشتری دارند. برای فله خشک و مواد اولیه، بنادری مانند جیهان، اسکندرون، کارابیگا، سامسون و باندیرما گزینههای قابل بررسی هستند. در بخش مواد شیمیایی و فله مایع نیز کوجالی، جیهان و آلیآقا اهمیت بیشتری دارند.
این تفکیک نشان میدهد که ترکیه را نمیتوان بهعنوان یک «بندر جایگزین» برای ایران دید؛ بلکه باید آن را بهعنوان یک شبکه چنددروازهای بررسی کرد. در نهایت، بنادر ترکیه میتوانند به ایران کمک کنند تا مسیرهای تجاری خود را متنوع کند، اما نمیتوانند بهطور کامل جای بنادر جنوبی کشور را بگیرند.
دلیل نخست این امر، تفاوت مقیاس و ساختار تجارت دو کشور است. دلیل دوم، ترکیب کالایی متفاوت است و دلیل سوم نیز این است که بخشی از صادرات ایران، بهویژه نفت خام و محصولات انرژی، به زیرساختهای تخصصی نیاز دارد که نمیتوان آن را به سادگی به شبکه بنادر ترکیه منتقل کرد.
از طرف دیگر، حتی در حوزه کانتینر نیز مزیت ترکیه الزاماً به معنی امکان انتقال کامل تجارت ایران نیست. ترکیه حدود ۱۴ میلیون TEU عملیات کانتینری دارد، در حالی که عملکرد کانتینری بنادر جنوبی ایران در داده مورد استفاده حدود ۲.۳۹ میلیون TEU است. اما مسئله مهمتر از حجم، توزیع این ظرفیت است؛ ترکیه چندین هاب بزرگ دارد و ایران تمرکز بیشتری در بندر شهید رجایی دارد.
بنابراین، مزیت اصلی ترکیه برای ایران میتواند ایجاد مسیر پشتیبان در زمان اختلال، تنوعبخشی به دروازههای تجاری و دسترسی به بازارهای جدید باشد. برای رسیدن به این هدف نیز، استفاده از ظرفیت بنادر ترکیه بهتر است با اجرای پایلوتهای کالامحور آغاز شود؛ یعنی ابتدا برای چند گروه کالا و چند مقصد مشخص، هزینه و زمان واقعی مسیر از مبدأ ایران تا مقصد نهایی محاسبه شود و سپس درباره توسعه زیرساخت یا قراردادهای بلندمدت تصمیم گرفته شود. در چنین مدلی، ترکیه قرار نیست جای بنادر جنوبی ایران را بگیرد؛ بلکه میتواند یک لایه پشتیبان به شبکه تجارت خارجی ایران اضافه کند؛ لایهای که در شرایط عادی میتواند به تنوع مسیرها کمک کند و در زمان اختلال، بخشی از فشار واردشده به مسیرهای اصلی را جذب کند.
جمعبندی نرخ روز
وابستگی شدید تجارت دریایی ایران به بنادر جنوبی، نیاز به مسیرهای جایگزین را برجسته میکند. بنادر ترکیه با وجود ظرفیتهای بالا، نمیتوانند بهطور کامل جایگزین بنادر ایران شوند، اما میتوانند نقش مکملی ایفا کنند. این کشور با شبکه بندری متنوع و اتصال به مسیرهای زمینی و ریلی، فرصتی برای تنوعبخشی به تجارت خارجی ایران و ایجاد مسیرهای پشتیبان در زمان بحران فراهم میآورد. استفاده بهینه از این ظرفیت نیازمند بررسی دقیق نوع کالا و مقصد، و اجرای پایلوتهای کالامحور است.