

به گزارش نرخ روز، در بخش خصوصی چین، شرکتهای فعال در حوزههای فناوری پیشرفته و صنایع صادراتی که از حمایت دولت برخوردارند، همچنان به دریافت وام ادامه میدهند. اما شرکتهایی که در معرض ضعف اقتصاد داخلی قرار دارند، از این کار خودداری میکنند. یکی از نشانههای نهایی ضعف تقاضا برای اعتبار در چین، بازده اوراق قرضه دولتی دهساله این کشور است که به ۱.۷ درصد رسیده است.بر اساس محاسبات مؤسسه کپیتال اکونومیکس، مجموع بدهیهای عمومی و خصوصی چین به حدود ۳۰۰ درصد تولید ناخالص داخلی رسیده است؛ رقمی که این کشور را به سطوح بدهی ژاپن نزدیک میکند. ریچارد کو از مؤسسه نومورا این رقم را «کاملاً مضحک» توصیف میکند. قیمت اوراق قرضه که رابطهای وارون با بازده آنها دارد، افزایش یافته است؛ زیرا سرمایهگذاران فرصتهای موجود در سایر بخشهای اقتصاد چین را چندان امیدوارکننده نمیدانند و پول خود را در اوراق بدهی دولتی نگه میدارند.کو اضافه میکند که بازده این اوراق «باید دستکم ۳ یا ۴ درصد باشد.» او استدلال میکند که بهترین واکنش به رکود ترازنامهای، افزایش هزینههای مالی دولت است تا پسانداز انباشتهشده در نظام بانکی به جریان بیفتد؛ نه اینکه اشتباه ژاپن در استفاده از کاهش نرخ بهره برای تحریک اقتصاد تکرار شود.
به گفته او، سیاست پولی انبساطی صرفاً شرکتها را تشویق کرد که بدون پرداختن به ایرادهای اساسی مدلهای کسبوکارشان، به فعالیت کمرمق خود ادامه دهند. این سیاست همچنین به تخصیص نادرست سرمایه منجر شد.دولت شی جینپینگ چند برنامه هزینهکرد برای تحریک مصرف اعلام کرده است؛ از جمله یارانههایی برای خریدهای یکباره کالاهای مصرفی، مانند تلویزیون و لوازم خانگی. اما این اقدامات صرفاً باعث شدهاند خانوارها خریدهای خود را جلو بیندازند، نه اینکه درآمدشان افزایش یابد. کو میگوید: «بسیاری از مردم چین کاملاً از ضرورت محرک مالی آگاهاند، اما دولت هنوز موضع خود را بهطور کامل با این ضرورت تطبیق نداده است. اقداماتی انجام داده، اما این اقدامات بههیچوجه برای خنثی کردن فشارهای کاهنده قیمتها کافی نبودهاند.»به باور اقتصاددانان، یکی از دلایل بیمیلی پکن به استفاده از محرکهای اقتصادی داخلی، عملکرد قدرتمند صادرات چین است. مازاد تجاری این کشور سال گذشته به ۱.۲ تریلیون دلار رسید؛ بزرگترین مازاد تجاری ثبتشده در تاریخ برای هر کشوری. احتمال دارد این رقم امسال نیز به همان سطح برسد یا از آن فراتر رود. سیاستگذاران در پکن تصور میکنند عملکرد صادراتی چین برای این کشور زمان میخرد تا بازار املاک به ثبات برسد.
در این فاصله، آنها سرمایهگذاری در حوزههایی مانند تولید تراشه و هوش مصنوعی را دنبال میکنند؛ حوزههایی که چین در آنها برای دستیابی به برتری ژئوپلیتیکی با ایالات متحده رقابت میکند.یکی از مشاوران دولت چین میگوید رهبران ارشد کشور معتقدند سرمایهگذاری بلندمدت در فناوریهای پیشرفته، سرانجام نتیجهای به بار خواهد آورد که پس از ترکیدن حباب اقتصادی ژاپن حاصل نشد. این مشاور به تواناییهای رو به رشد چین در تولید نیمهرساناها اشاره میکند؛ صنعتی که ژاپن در دوران دو دهه ازدسترفته خود، جایگاهش را به تایوان و کره جنوبی واگذار کرد. او اضافه میکند: «بنابراین، چین متفاوت است. چین این کار را عمداً انجام داده است. ما منتظر نماندیم تا حباب [املاک] خودش بترکد؛ ما آگاهانه و پیشدستانه این اتفاق را رقم زدیم.» او میگوید پکن اکنون در قالب ضعف اعتماد داخلی، هزینههایی را میپذیرد تا در بلندمدت از مزایای آن بهرهمند شود. به گفته او، رهبران چین معتقدند که «رکود بازار املاک مدت زیادی ادامه نخواهد یافت.»سهم ژاپن از ارزش افزوده تولید صنعتی جهان در سال ۱۹۹۵ به ۲۳ درصد میرسید، اما در سال ۲۰۱۰ به ۱۱ درصد کاهش یافت. در مقابل، سهم چین در سال ۲۰۲۴ همچنان ۲۸ درصد بود.
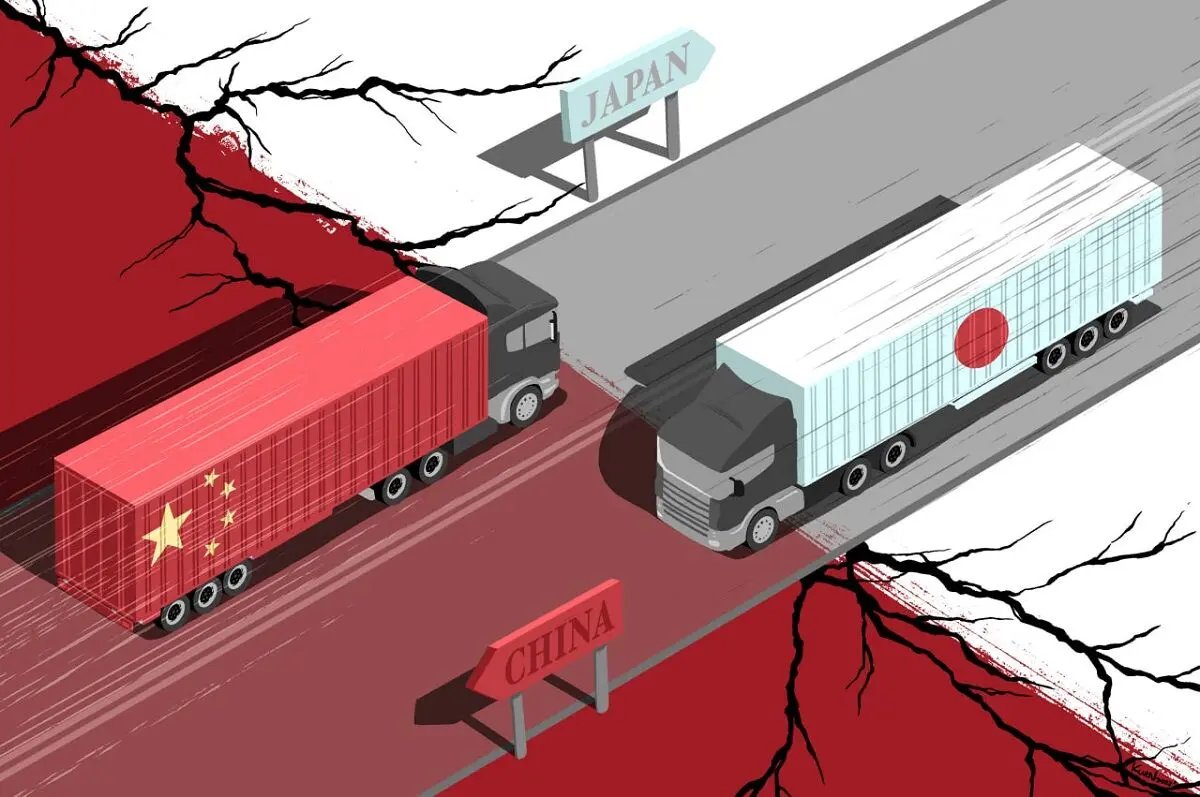
برخی اقتصاددانان خاطرنشان میکنند که از زمان ترکیدن حباب املاک چین، صادرکنندگان این کشور سهم خود را از تولید صنعتی جهان افزایش دادهاند؛ درحالیکه سهم ژاپن کاهش یافت.لری هو، اقتصاددان ارشد چین در مؤسسه مککواری، در یادداشتی پژوهشی نوشت: «از زمان آغاز تنشهای تجاری آمریکا و چین در سال ۲۰۱۸، مجموع صادرات چین حدود ۵۲ درصد افزایش یافته و مازاد تجاری این کشور در بخش کالاها بیش از سه برابر شده است.» او میگوید این وضعیت در تضاد آشکار با ژاپن قرار دارد؛ جایی که هزینههای سرمایهای شرکتها بین سالهای ۱۹۹۰ و ۲۰۱۰ حدود ۱۴ درصد کاهش یافت، زیرا شرکتها در تلاش بودند ترازنامههای خود را ترمیم کنند. هو میافزاید: «ضعف مستمر سرمایهگذاری ثابت شرکتها کمک میکند توضیح دهیم که چرا ژاپن بخش بزرگی از موجهای بعدی تحول فناوری، بهویژه در اینترنت و نیمهرساناها، را از دست داد.»بااینحال، برخی هشدار میدهند که رونق صادرات صنعتی چین ممکن است پایدار نباشد؛ زیرا شرکای تجاری بزرگی مانند ایالات متحده و اتحادیه اروپا در حال تشدید واکنش خود به سیل صادرات ارزانقیمت چین هستند. در سال ۱۹۸۵، زمانی که صادرات ژاپن رونق گرفته بود، این کشور عملاً ناچار شد با اجازه دادن به افزایش ارزش ین، اقتصاد خود را متوازنتر کند.
به گفته ریچارد کو، توافق موسوم به «توافق پلازا» با آمریکا و چند کشور دیگر، زمینه را فراهم کرد تا شرکای تجاری ژاپن همچنان بازارهای خود را به روی کالاهای این کشور باز نگه دارند.اما تبلیغات رسمی چین این توافق را نوعی تسلیمشدن معرفی میکند. روزنامه رسمی چاینا دیلی ماه گذشته نوشت: «تمکین ژاپن تا اندازه زیادی تحت تأثیر وابستگی امنیتی این کشور به آمریکا بود، هرچند عوامل اقتصادی نیز نقش داشتند. شوک ناشی از این توافق، سقوط داراییها و رکود اقتصادی طولانیمدت ژاپن را در پی داشت.» تیلتون از گلدمن ساکس میگوید: «ژاپن در برابر فشارهای سیاسی و سیاستگذاری آمریکا بر سر ضعیف بودن ارزش پولش، به شیوهای واکنش نشان داد که چین چنین نمیکند. چین، بدون همان محدودیتهای انتخاباتی، میتواند برای مدتی طولانیتر از ژاپن، منابع را از بخش خانوارها دور کند.»هو از مؤسسه مککواری استدلال میکند که حتی اگر صادرات چین در سطح کنونی پایدار نماند، پکن همچنان توان مالی کافی برای تحریک مصرف را در اختیار دارد. او نوشت: «پس از پنج سال تعدیل دردناک، سیاستگذاران حباب املاک را تخلیه کردهاند. اکنون، با تورم پایین، نرخ بهره پایین و پول ملی کمارزش، فضای سیاستگذاری گستردهای برای تغییر مسیر دارند؛ از جمله از طریق اجرای محرکهای قدرتمند در بازار مسکن.»بااینحال، همه متقاعد نشدهاند که چنین تغییری آسان باشد.
همانطور که دو نسل از مردم ژاپن پیامدهای فروپاشی حباب دهه ۱۹۸۰ را تحمل کردند، اکنون نسلی از جوانان چینی نیز بار اصلی رکود داخلی کشورشان را به دوش میکشند. اندرو بتسون، تحلیلگر مؤسسه گاوکال، محاسبه میکند که از سال ۲۰۲۲ تاکنون، حدود ۷۴ میلیون نفر در چین تحصیلات خود را به پایان رسانده و وارد بازار کار شدهاند. او استدلال میکند که ضعف اقتصاد باعث خواهد شد بسیاری از اعضای این «نسل ازدسترفته» از چشمانداز آینده خود سرخورده شوند؛ وضعیتی که تثبیت بازار املاک را دشوارتر میکند. به باور تحلیلگران گلدمن ساکس، این فضای روانی در ارزیابی شدت تأثیر ژاپنیشدن بر چین، حتی از پیامدهای جمعیتی نیز اهمیت بیشتری دارد.«کانال انتظارات» در ژاپن چرخهای معیوب ایجاد کرد: خانوارها و کسبوکارها به این نتیجه رسیدند که چشمانداز رشد بلندمدت وجود ندارد؛ در نتیجه، مصرف و سرمایهگذاری را کاهش دادند و این کاهش نیز به نوبه خود انتظارات را بیش از پیش تضعیف کرد. ژو نینگ، اقتصاددان و نویسنده کتابی درباره حباب املاک چین، میگوید جوانان این کشور «دیگر فکر نمیکنند خرید ملک از نظر اقتصادی یا سرمایهگذاری منطقی باشد؛ زیرا تمام تجربهای که داشتهاند این بوده که قیمت مسکن ظرف پنج سال، ۳۰ تا ۴۰ درصد کاهش یافته است.»
او اضافه میکند که بازار سهام میتواند جایگزینی برای بخشی از خانوارهایی باشد که به دنبال فرصتهای سرمایهگذاری هستند. حدود ۲۰۰ میلیون نفر در چین مالک مقداری سهام هستند.اما از نظر برخی اقتصاددانان، پرسش مهمتر این است که آیا حباب اقتصادی چین واقعاً بهطور کامل ترکیده است یا نه؛ بهویژه با توجه به اینکه نرخ سرمایهگذاری در این کشور همچنان بهشدت بالاست. تشکیل سرمایه ثابت ناخالص، یعنی خرید داراییهایی برای تولید کالاها و خدمات، در سال ۲۰۲۴ معادل ۴۰ درصد تولید ناخالص داخلی چین بود. این رقم در ژاپن ۲۸ درصد و میانگین کشورهای عضو سازمان همکاری و توسعه اقتصادی، ۲۲ درصد بود. این سطح بالای سرمایهگذاری با کسری مالی تعدیلشده دولت تقویت شده است؛ کسریای که پیشبینی گلدمن ساکس نشان میدهد امسال به ۱۱ درصد تولید ناخالص داخلی خواهد رسید. هیچکس نمیداند این روند انباشت بدهی چه زمانی ناپایدار خواهد شد.مایکل پتیس، پژوهشگر ارشد بنیاد کارنگی برای صلح بینالمللی، میگوید: «به نظر من، چین هنوز واقعاً تعدیل اقتصادی خود را آغاز نکرده است، زیرا بدهی همچنان با سرعتی حیرتآور افزایش مییابد.
در ادامه سال جاری شاهد جهشی در رشد سرمایهگذاری خواهیم بود، زیرا فکر نمیکنم رهبران چین آماده باشند اجازه دهند رشد تولید ناخالص داخلی به کمتر از هدف ۴ درصدی برسد.»در مورد ژاپن، روند تعدیل اقتصادی نسبتاً مشخص بود و در سال ۱۹۹۱، پس از سقوط بازارهای املاک و سهام، آغاز شد. پتیس میگوید: «مطمئن نیستم که بتوانیم برای چین نیز چنین نقطه شروع مشخصی تعیین کنیم.» برخی ممکن است بگویند تعدیل اقتصادی چین در سال ۲۰۲۲، پس از تشدید محدودیتها بر استقراض بیش از حد در بخش مسکن، آغاز شد. برخی دیگر حتی به سال ۲۰۱۵ اشاره میکنند؛ زمانی که سقوط بازار سهام باعث شد چین نرخهای بهره را کاهش دهد و مرحله پایانی رونق بازار مسکن شکل بگیرد.در سالهای اخیر، رونقی در بخش تولید صنعتی نیز پدید آمده است. کتاب تأثیرگذار «ژاپن بهعنوان شماره یک»، که در سال ۱۹۷۹ منتشر شد، موجی از پیشبینیها را به راه انداخت که بر اساس آنها اقتصاد ژاپن از اقتصاد آمریکا پیشی میگرفت. این پیشبینیها حتی پس از آنکه ژاپن وارد نخستین دهه ازدسترفته خود شد، همچنان ادامه داشتند. اظهارنظرهای مشابه درباره چین که تا همین اواخر بسیار رایج بودند، اکنون کمتر به گوش میرسند.
اگر پکن نتواند از ژاپنیشدن اقتصاد خود جلوگیری کند، چشمانداز همگرایی اقتصادی چین با آمریکا بهتدریج رنگ خواهد باخت.اسلیتر از مؤسسه آکسفورد اکونومیکس احتمال کاهش رشد اقتصادی چین به محدوده ۲ تا ۲.۵ درصد در سال طی دهه آینده را منتفی نمیداند؛ نرخی که نصف میانگین رشد این کشور در دهه گذشته خواهد بود. در چنین شرایطی، امید شی جینپینگ به پیشی گرفتن از آمریکا، هر روز دستنیافتنیتر به نظر خواهد رسید؛ درست همانطور که چالش اقتصادی ژاپن برای آمریکا در دهه ۱۹۹۰ فروکش کرد. اسلیتر میگوید: «فرایند جبران فاصله اقتصادی با آمریکا، عملاً متوقف خواهد شد.»جمعبندی نرخ روز:اقتصاد چین با چالشهای جدی از جمله ضعف تقاضای داخلی و افزایش بدهیها مواجه است که آن را به وضعیت ژاپن در دوران رکود نزدیک میکند. با وجود تلاشهای دولت برای تحریک اقتصاد، کارشناسان معتقدند این اقدامات کافی نیستند و پکن باید از اشتباهات ژاپن در سیاستگذاری پولی درس بگیرد. در حالی که صادرات قوی چین به این کشور فرصت میدهد، نگرانیها از پایداری این رونق و پیامدهای بلندمدت رکود داخلی، بهویژه بر نسل جوان، رو به افزایش است. اگر چین نتواند از «ژاپنیشدن» اقتصاد خود جلوگیری کند، چشمانداز پیشی گرفتن از آمریکا کمرنگ خواهد شد.