

به گزارش نرخ روز، بازارهای جهانی در آغاز هفته معاملاتی جدید با مجموعهای از رویدادهای مهم اقتصادی و سیاسی مواجه هستند. پس از دو هفته کاهش قابلتوجه سهام شرکتهای فناوری، سرمایهگذاران اکنون منتظرند تا گزارشهای درآمدی غولهای این صنعت، تصویری از وضعیت سرمایهگذاری در هوش مصنوعی ارائه دهند. همزمان، جلسات فدرال رزرو، بانک مرکزی اروپا و بانک مرکزی ژاپن در شرایطی برگزار میشود که نگرانی از تورم، هزینههای بالای انرژی و افزایش بازده اوراق قرضه همچنان پابرجاست.
مهمترین رویدادهای این هفته، گزارشهای درآمدی شرکتهای بزرگ فناوری و تصمیمگیری بانکهای مرکزی اقتصادهای بزرگ جهان هستند. آلفابت، مایکروسافت و آمازون قرار است گزارش عملکرد خود را منتشر کنند؛ گزارشهایی که میتوانند انتظارات سرمایهگذاران درباره بازده سرمایهگذاریهای سنگین در هوش مصنوعی را تغییر دهند. در آسیا نیز گزارش شرکتهای بزرگی مانند سامسونگ و اسکی هاینیکس در کانون توجه بازار قرار دارد.
در کنار این گزارشها، تصمیم فدرال رزرو از اهمیت ویژهای برخوردار است. سرمایهگذاران علاوه بر تصمیم نهایی درباره نرخ بهره، به اظهارات کوین وارش درباره چشمانداز تورم، سیاست پولی و مسیر احتمالی نرخ بهره توجه خواهند کرد. بانک مرکزی اروپا و بانک مرکزی ژاپن نیز در همین هفته تصمیمهای سیاست پولی خود را اعلام میکنند.
معاملات آتی شاخصهای اساندپی ۵۰۰ و نزدک ۱۰۰ در آغاز هفته افزایش یافتند. این حرکت پس از دو هفته افت شدید سهام فناوری رخ میدهد؛ دورهای که شاخص شرکتهای نیمهرسانای آمریکا را به پایینترین سطح سهماهه رساند.
اکنون گزارشهای درآمدی شرکتهای بزرگ میتوانند مشخص کنند که آیا نگرانیها درباره هزینههای سنگین توسعه زیرساختهای هوش مصنوعی بیش از حد بوده یا بازار همچنان برای پذیرش ارزشگذاریهای بالای این شرکتها به شواهد بیشتری نیاز دارد.
در همین حال، متا اعلام کرده است که قصد دارد برای تأمین مالی توسعه هوش مصنوعی، تا ۹۵ میلیارد دلار از طریق فروش سهام جذب کند. انویدیا، برودکام و ایامدی از جمله شرکتهایی هستند که ممکن است در این برنامه مشارکت داشته باشند. واکنش بازار به این تحولات نشان میدهد که سرمایهگذاران همچنان به آینده هوش مصنوعی توجه دارند، اما درباره هزینه تأمین مالی و بازده اقتصادی آن حساستر شدهاند.
قیمت نفت برنت در آغاز هفته حدود پنج درصد کاهش یافت؛ حرکتی که پس از رسیدن نفت به بالاترین سطح ششماهه و همزمان با تلاشهای دیپلماتیک برای احیای مذاکرات صلح میان ایران و آمریکا رخ داد. با این حال، اظهارات دونالد ترامپ درباره نزدیک شدن به زمان تصمیمگیری درباره توافق با تهران نشان میدهد که ریسک تشدید تنشها همچنان پابرجاست.
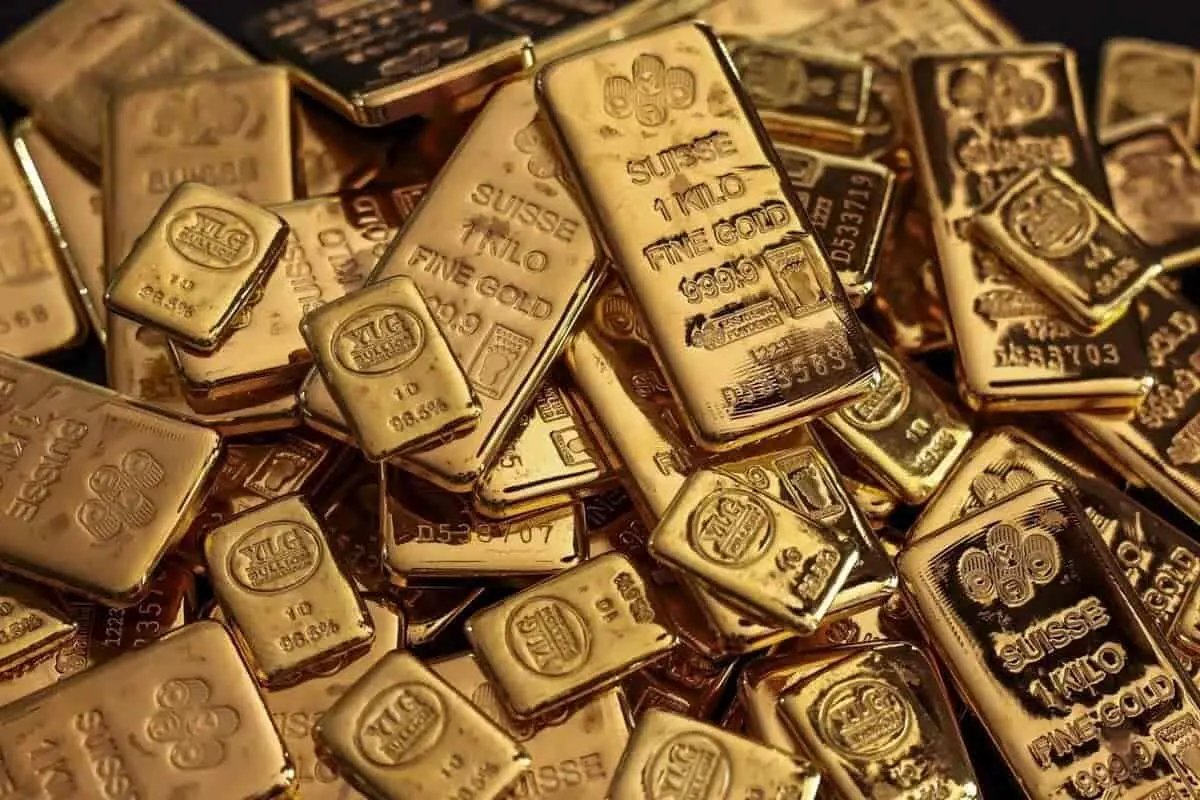
در بازار طلا، جهت حرکت قیمت به ترکیبی از تحولات ژئوپلیتیکی، انتظارات نرخ بهره و ارزش دلار بستگی دارد. قیمت این فلز با آغاز معاملات هفته کمی بیش از ۰.۴ درصد رشد کرد و دوباره به بالای چهار هزار دلار رسید. با این حال، از یک سو، افزایش تنشها میتواند تقاضا برای طلا بهعنوان دارایی امن را تقویت کند؛ از سوی دیگر، لحن انقباضی کوین وارش و تأکید او بر مهار تورم ممکن است با تقویت دلار و بالا نگه داشتن نرخهای بهره، فشار نزولی بر قیمت طلا وارد کند. بنابراین، واکنش بازار به تصمیم فدرال رزرو و اظهارات وارش میتواند جهت حرکت طلا را در روزهای آینده مشخص کند.
بازده اوراق خزانهداری دهساله آمریکا در آغاز هفته پایینتر از پنج درصد باقی ماند؛ سطحی که پس از کاهش قابلتوجه بازدهی در دو هفته گذشته ثبت شده است. با وجود این عقبنشینی، نگرانی درباره تورم، کسری بودجه و سطح بالای نرخهای بهره همچنان بر بازار بدهی سایه انداخته است.
در اروپا نیز بازده اوراق قرضه فرانسه کاهش یافت. مؤسسه مودیز رتبه اعتباری این کشور را در سطح Aa3 حفظ کرد و از تنزل رتبه آن خودداری کرد، هرچند چشمانداز اعتباری فرانسه همچنان منفی است. تداوم مشکلات مالی دولت فرانسه میتواند در هفتههای آینده نیز توجه سرمایهگذاران بازار اوراق را به خود جلب کند.
شاخص دلار در آغاز هفته حدود ۰.۱ درصد افزایش یافت. مسیر بعدی دلار تا حد زیادی به تصمیم فدرال رزرو و ارزیابی بازار از موضع وارش درباره تورم و نرخ بهره وابسته خواهد بود. در شرایطی که بانکهای مرکزی بزرگ نیز تصمیمهای خود را اعلام میکنند، اختلاف مسیر سیاست پولی میان آمریکا، اروپا و ژاپن میتواند نوسانات بازار ارز را افزایش دهد.
جمعبندی نرخ روز
بازارهای جهانی در آغاز هفته معاملاتی جدید با رویدادهای مهمی از جمله گزارشهای درآمدی شرکتهای بزرگ فناوری و تصمیمات بانکهای مرکزی مواجه هستند. در این میان، انس جهانی طلا با رشدی بیش از ۰.۴ درصد به بالای چهار هزار دلار بازگشت، در حالی که قیمت نفت برنت حدود پنج درصد کاهش یافت. مسیر آتی بازارهای سهام، طلا و ارز به شدت تحت تأثیر اظهارات مقامات بانکهای مرکزی و دادههای اقتصادی پیش رو خواهد بود.