

به گزارش نرخ روز، بازارهای مالی برزیل در نخستین واکنش به نتیجه انتخابات، افتی کمسابقه را تجربه کردند. رئال در برابر دلار آمریکا در جریان معاملات روز دوشنبه نزدیک به ۸ درصد کاهش یافت؛ افتی که در صورت تثبیت، شدیدترین کاهش یکروزه این ارز از سال ۱۹۹۹ محسوب میشود. در آن سال، برزیل نظام تثبیت نرخ ارز خود را کنار گذاشت و اجازه داد ارزش پول ملی کاهش پیدا کند. شاخص ایبووسپا، معیار اصلی سنجش عملکرد بورس برزیل، همزمان حدود ۱۳.۹ درصد افت کرد. شدت فشار فروش به حدی بود که توقف موقت معاملات فعال شد؛ اتفاقی که از زمان آشفتگی بازارها در آغاز همهگیری کرونا سابقه نداشت. برخی سهام نیز کاهشهایی بسیار بیشتر از شاخص اصلی را ثبت کردند و شاخص شرکتهای کوچک، که حساسیت زیادی به نرخ بهره دارند، با کاهشی حدود ۲۷ درصدی مواجه شد. این واکنش شدید نشان داد که سرمایهگذاران تا چه اندازه روی پیروزی فلاویو بولسونارو، نامزد راستگرا و رقیب لولا، حساب باز کرده بودند. پس از عملکرد بهتر از انتظار بولسونارو در دور نخست انتخابات، داراییهای برزیلی با موجی از خرید مواجه شدند؛ زیرا سرمایهگذاران امیدوار بودند دولت احتمالی او با کاهش هزینههای عمومی، کسری بودجه را مهار کند و زمینه را برای کاهش نرخ بهره فراهم آورد.
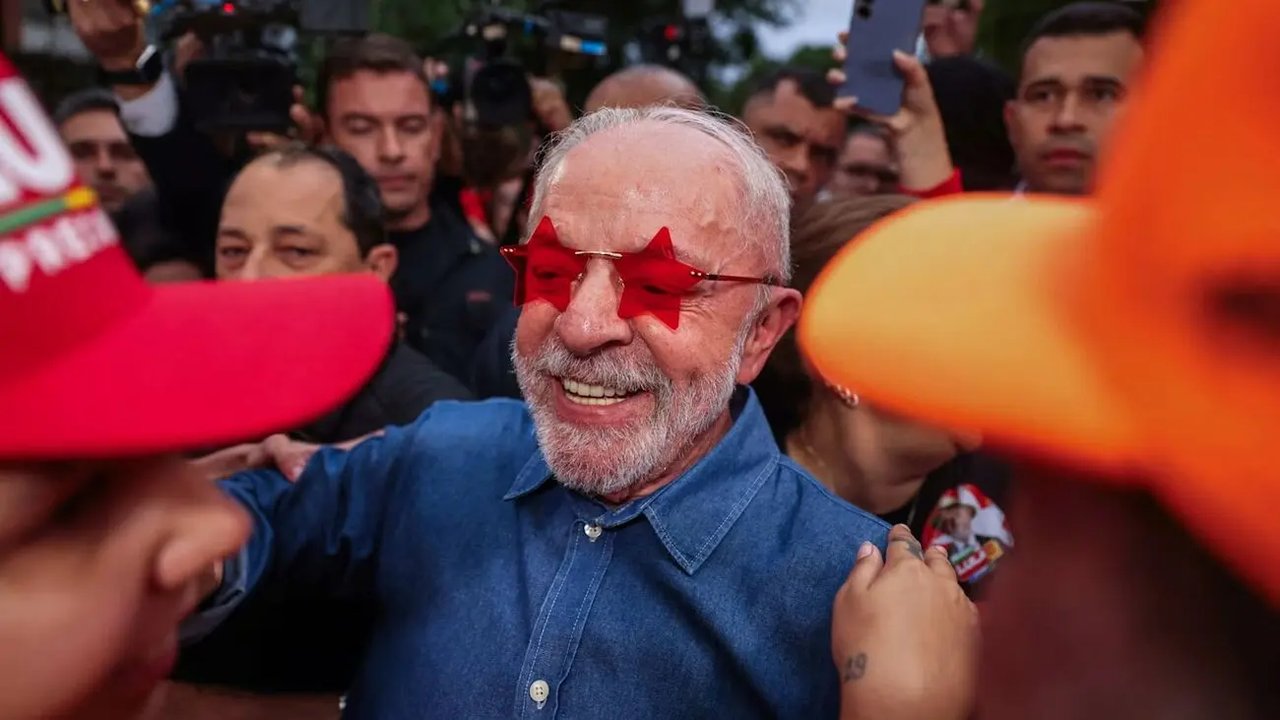
با پیروزی لولا با کسب ۵۱.۸ درصد آرا در برابر ۴۸.۲ درصد آرای بولسونارو، این معاملات بهسرعت معکوس شد و بخش بزرگی از رشد قبلی بازارها از بین رفت. عامل اصلی فشار بر بازارها، نگرانی درباره وضعیت مالی دولت و چشمانداز بدهی عمومی برزیل است. کسری مالی این کشور به حدود ۹.۵ درصد تولید ناخالص داخلی رسیده و بدهی عمومی نیز معادل حدود ۸۳ درصد اقتصاد برآورد میشود. چنین وضعیتی برای یک اقتصاد نوظهور، فضای محدودی برای افزایش هزینهها یا مقابله با شوکهای اقتصادی باقی میگذارد. سرمایهگذاران نگراناند که دولت لولا بهجای کاهش مخارج، به افزایش درآمدهای مالیاتی و تداوم سیاستهای حمایتی متکی بماند. رئیسجمهوری برزیل در دوره سوم خود تلاش کرده است از طریق گسترش اعتبار، تقویت مصرف خانوارها و حمایتهای اجتماعی، رشد اقتصادی را تقویت کند. بااینحال، منتقدان معتقدند این رویکرد فشار بر بودجه را افزایش داده و بانک مرکزی را ناچار کرده است برای مهار تورم، سیاست پولی انقباضی را برای مدت طولانیتری حفظ کند. برنامههای حمایتی مطرحشده در جریان کارزار انتخاباتی، از جمله بخشودگی بدهیها و افزایش مزایای رفاهی، نیز بر نگرانیها افزودهاند. برآورد مؤسسه مستقل مالی برزیل نشان میدهد هزینه این اقدامات در سال جاری میتواند به حدود ۲۹۸ میلیارد رئال، معادل ۵۵ میلیارد دلار، برسد.
در عین حال، منابع مالی مشخصی برای تأمین کامل این تعهدات اعلام نشده است. پیامد دیگر نگرانیهای مالی، افزایش فشار بر نرخهای بهره و هزینه استقراض دولت است. نرخهای بهره واقعی بالا در برزیل، اگرچه در دورههایی جذابیت این کشور را برای معاملات مبتنی بر اختلاف نرخ بهره افزایش دادهاند، هزینه تأمین مالی بنگاهها و خانوارها را نیز بالا نگه میدارند. از سوی دیگر، بخش عمده بودجه دولت به هزینههای اجباری، از جمله پرداختهای تأمین اجتماعی و دستمزدها، اختصاص دارد. این اقلام حدود ۹۰ درصد بودجه را تشکیل میدهند و همین مسئله کاهش سریع مخارج را دشوار میکند. به همین دلیل، تحلیلگران معتقدند اصلاح پایدار وضعیت مالی برزیل به اقداماتی فراتر از محدودیتهای کوتاهمدت هزینهها نیاز دارد. پابلو ریورول، مدیر صندوق و رئیس بخش سهام آمریکای لاتین در شرکت شرودرز، تأکید کرده است که برنامهای معتبر برای اصلاح مالی باید علاوه بر بهبود وصول مالیات، کاهش مخارج دولت را نیز در بر بگیرد. تحلیلگران جیپی مورگان نیز اصلاحات ساختاری برای مهار رشد هزینههای اجباری را ضروری دانستهاند؛ اقداماتی که اجرای آنها به حمایت کنگره نیاز دارد. اکنون توجه بازارها به انتخاب وزیر دارایی و برنامه اقتصادی دولت لولا معطوف شده است.
سرمایهگذاران به دنبال نشانههایی روشن هستند که نشان دهد دولت قصد دارد مسیر بدهی عمومی را تثبیت کند و برای کاهش کسری بودجه، برنامهای مشخص و قابل اجرا ارائه دهد. با وجود شدت ریزش بازارها، برخی تحلیلگران معتقدند واکنش اولیه ممکن است بیش از اندازه منفی بوده باشد. در مقابل، تداوم بهبود ارزش رئال و بازگشت اعتماد سرمایهگذاران به میزان اعتبار برنامه مالی دولت وابسته خواهد بود. دستاوردهای انتخاباتی جریان راستگرا در انتخابات پارلمانی نیز میتواند عاملی برای محدود کردن سیاستهای پرهزینه دولت باشد؛ هرچند اجرای اصلاحات مالی همچنان به توافقهای سیاسی دشوار نیاز دارد. جمعبندی نرخ روز بازارهای مالی برزیل پس از پیروزی لولا، با افت شدید رئال و شاخص بورس مواجه شدند که ناشی از نگرانی سرمایهگذاران درباره کسری بودجه و بدهی عمومی این کشور است. برنامههای حمایتی دولت جدید و عدم شفافیت در تأمین مالی آنها، فشار بر نرخ بهره و هزینههای استقراض را افزایش داده است. تحلیلگران بر ضرورت اصلاحات مالی ساختاری و کاهش مخارج دولت تأکید دارند و اکنون بازارها منتظر برنامه اقتصادی و انتخاب وزیر دارایی دولت لولا هستند.