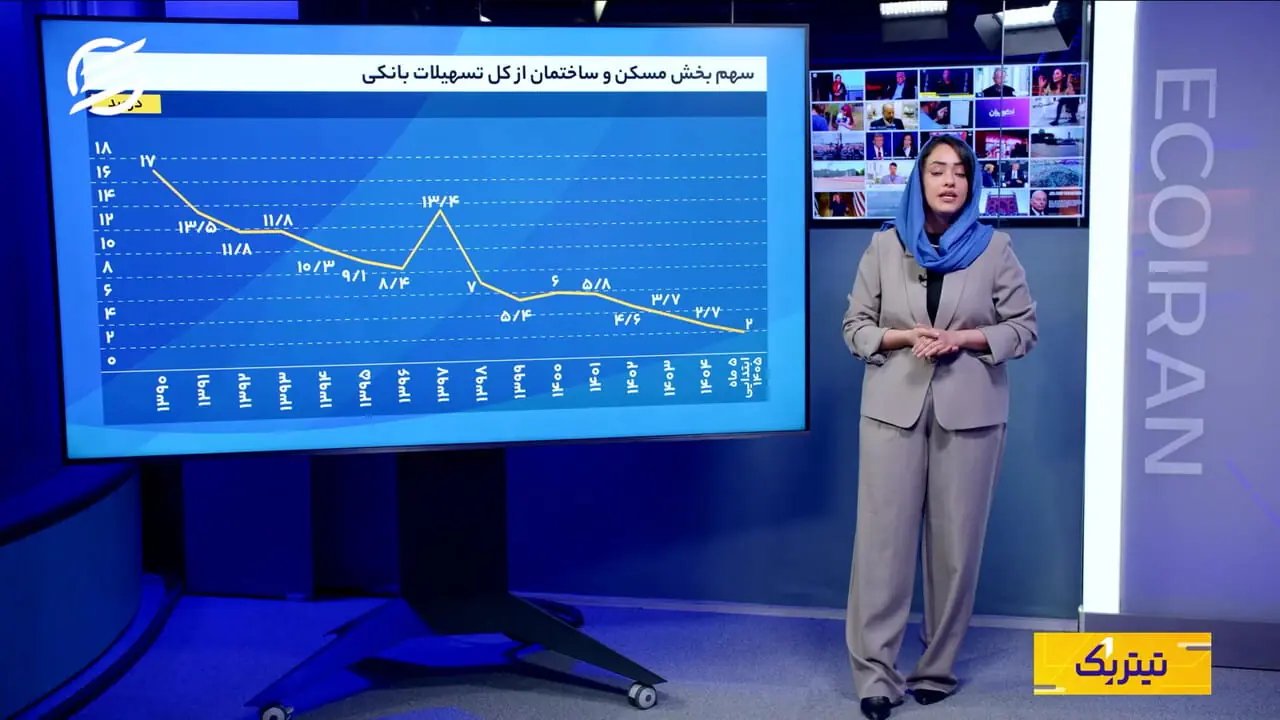
به گزارش نرخ روز، افزایش اسمی قیمت داراییها لزوماً به معنای رونق واقعی اقتصاد نیست. درآمد سرانه به قیمت ثابت از حدود ۱۱۰ میلیون تومان در سال ۱۳۹۰ به ۸۸.۶ میلیون تومان در سال ۱۴۰۳ کاهش یافته و رشد اقتصادی کشور نیز طی یک دهه اخیر نزدیک به صفر بوده است. این وضعیت منجر به دشوارتر شدن دسترسی به مسکن شده است. شاخص دسترسی به مسکن برای خرید یک واحد ۷۵ متری در مناطق شهری از ۲.۲ در سال ۱۳۸۰ به ۸.۲ در سال ۱۴۰۴ رسیده است. همزمان، سهم مسکن و ساختمان از تسهیلات بانکی نیز بهشدت کاهش یافته و از ۱۷ درصد در سال ۱۳۹۰ به ۲.۷ درصد در سال ۱۴۰۴ و حدود ۲ درصد در پنجماهه نخست ۱۴۰۵ رسیده است. از سوی دیگر، زمین همچنان یکی از سنگینترین اجزای هزینه ساخت است و در سال ۱۴۰۳ حدود ۵۶.۸ درصد قیمت تمامشده مسکن را تشکیل داده است. در بافتهای فرسوده نیز حدود ۲.۸ میلیون واحد مسکونی همچنان نیازمند نوسازی هستند. دفتر اقتصاد مسکن سه چالش اصلی را دسترسی نامطلوب خانوارها، ساماندهی ناکافی بافتهای فرسوده و اثرگذاری محدود طرحهای حمایتی میداند؛ چالشهایی که به یک مسئله مشترک یعنی تأمین مالی ختم میشوند. جمعبندی نرخ روز: کاهش درآمد سرانه و رشد اقتصادی نزدیک به صفر، دسترسی به مسکن را به شدت دشوار کرده است.
سهم مسکن از تسهیلات بانکی نیز به طرز چشمگیری کاهش یافته و هزینه زمین بخش عمدهای از قیمت تمامشده مسکن را تشکیل میدهد. این عوامل، همراه با نیاز به نوسازی بافتهای فرسوده، چالشهای اصلی در حوزه مسکن را به مسئله تأمین مالی گره زده است.